一、
总体概况
根据美国航天资本公司(Space Capital)的统计数据,2025年全球商业航天市场私募融资总额达590亿美元,较2024年的342亿美元同比增长73%,创下历史新高。本年度共483家企业完成565轮融资,参与企业数量同比增长8%,融资轮次同比增长仅1%,融资金额增速显著高于轮次增速,轮次总量与上年基本持平,这一现象表明单笔融资规模持续扩大,资本向大额交易集中的趋势进一步强化。
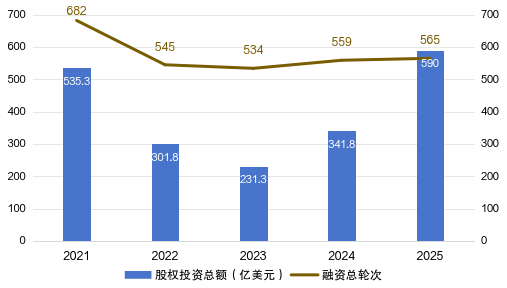
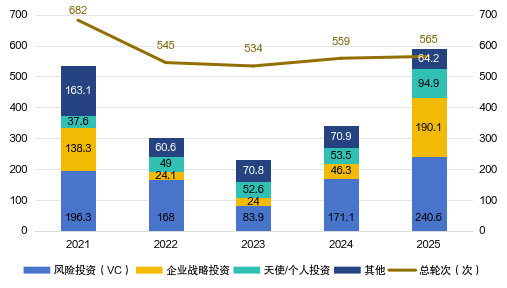
图1 2021—2025年全球商业航天私募融资规模与轮次变化
回顾过去五年的融资走势,2021年全球商业航天私募融资达到535亿美元的阶段性峰值,共完成682轮融资;2022年受全球宏观经济收紧、利率上行以及资本市场风险偏好下降影响,融资总额急剧萎缩至302亿美元,轮次亦降至473轮;2023年延续低迷,融资总额为286亿美元,轮次进一步降至408轮;2024年随着宏观经济环境改善,融资总额回升至342亿美元,轮次同步回升至559轮;2025年则在此基础上实现历史新高,完成新一轮跃升。
二、
投资结构深度变化
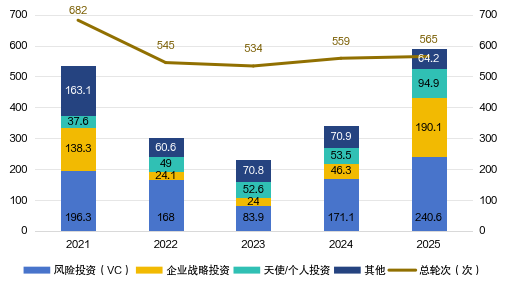
图2 2021—2025年全球商业航天私募融资投资人类型构成(亿美元)
2025年商业航天融资结构出现明显调整。风险投资仍是最主要的资金来源,全年融资额达241亿美元,同比增长约40%,但受企业战略投资大幅扩张影响,其占比从2024年的约50%降至41%。这表明风投并未退潮,而是配置更趋审慎,重心逐步向具备清晰盈利路径和规模化能力的成熟企业及中后期轮次集中。
与此同时,企业战略投资大幅扩张,全年总额达190亿美元,同比增长311%,占比从14%跃升至32%,成为第二大资金来源。战略投资与并购活动同步活跃,反映出产业资本加速介入,推动行业整合与规模化,成为商业航天成熟化的重要信号。
此外,天使投资与其他资金延续多元补充格局。天使与个人投资合计94.9亿美元,占比16.1%,同比增长约77%,在风投趋于审慎的背景下对早期项目支撑作用更为突出;其他类型资金贡献64.2亿美元,占比约10.9%,整体保持稳定。
总体来看,2025年商业航天融资生态从早期几乎单一依赖风险投资,逐步转向风险投资、战略投资与天使投资共同参与、各有侧重的多元格局,体现出市场对行业价值判断的分层化与专业化,整体呈现回归理性的态势。
三、
细分领域融资情况
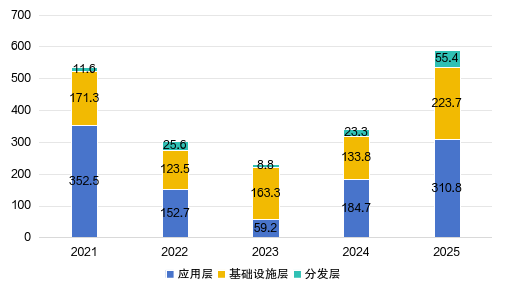
图3 2021—2025年全球商业航天私募融资技术层分布(亿美元)
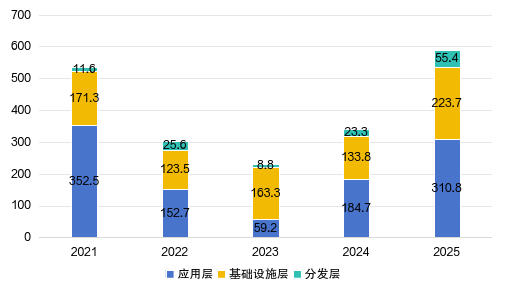
2025年商业航天融资按基础设施层、分发层和应用层呈现分层特征,三层各有驱动逻辑,整体结构进一步清晰。
基础设施层底座地位稳固,全年融资224亿美元,同比增长约67%,占总额38%。低轨星座大规模部署和可复用火箭研发是核心驱动力:SpaceX星链持续推进组网迭代,Amazon Project Kuiper启动大规模部署,Eutelsat OneWeb完成一期组网并扩容;美国Stoke Space、中国星河动力与天兵科技、欧洲Isar Aerospace和MaiaSpace等企业均获可观融资。同时,在轨服务、轨道转移和碎片清除等新领域融资活跃,Impulse Space、Astroscale、Infinite Orbits、ClearSpace等企业相继完成融资,规模尚小但商业化前景日益清晰。
分发层增速领跑,全年融资55亿美元,同比增长约138%,占比升至9%,创历史新高。增长本质是卫星数据从产出到变现的全链条价值化,企业聚焦数据交换平台、标准化产品目录和行业分发方案,将原始数据转化为结构化信息产品。AI技术进一步重塑商业逻辑,推动分发层从原始数据传输向智能信息服务演进,逐步走向行业核心。
应用层融资规模居首,全年融资311亿美元,同比增长约68%,占总额53%。增长既来自商业航天应用需求释放,也受国防与安全投入大幅提升带动。Planet Labs、Rocket Lab、BlackSky、Eutelsat OneWeb等企业纷纷斩获政府及国防合同,AI与对地观测融合也催生一批新兴企业。与此同时,应用层集中度显著提升,资本向具有规模化收入、清晰客户和可持续盈利模式的头部企业聚集,早期纯概念项目融资空间收窄,行业进入以头部企业为核心的集约化发展阶段。
四、
地区与国家融资情况
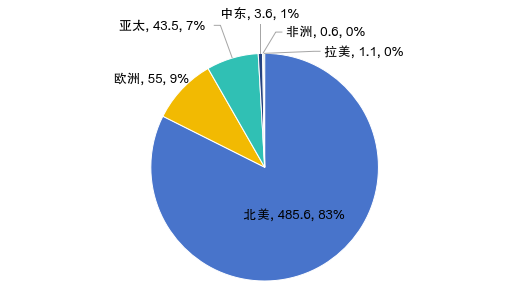
2025年全球商业航天私募融资的区域分布呈现出高度不均衡的特征。北美占据全球绝对主导地位,美国是最核心的驱动力;欧洲整体大幅回升,德国、英国领衔;亚太地区增长放缓,中国出现下降,印度、日本等企业融资规模增势突出;中东、非洲和拉美地区较上年增长了约两倍。
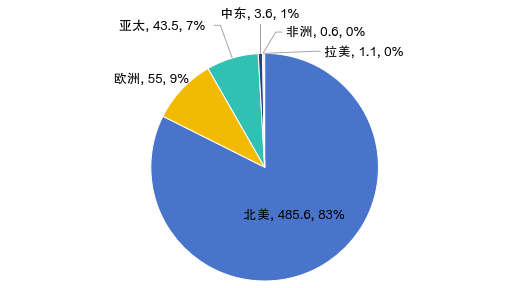
图4 2025年全球商业航天私募融资主要地区分布(亿美元)
(一)各区域整体格局
2025年全球商业航天融资区域格局为“北美主导、欧洲反弹、亚太平稳、其他区域起步”。
北美融资485.6亿美元,占全球82.4%,同比增长76%,持续绝对主导。SpaceX、Planet Labs等企业与NASA、Space Force等政府客户形成正向循环,持续吸引全球资本。亚太融资43.5亿美元,占7.4%,同比增长约5%,整体平稳。内部明显分化:印度爆发式增长,中国收缩,日本增势强但基数小。欧洲融资约55亿美元,同比增长约131%,反弹幅度最大,占比从7.0%回升至9.3%。德国、英国、葡萄牙、意大利、芬兰等多国协同增长,政策支持与欧空局商业化举措激活本土资本。但仍面临单笔融资偏小、市场碎片化等制约。中东、拉美和非洲合计约5.3亿美元,体量小但均上升:中东3.6亿美元,增长约227%;拉美1.1亿美元,增长175%;非洲0.6亿美元,增长200%。生态尚处初期,但势头值得关注。
(二)主要国家
美国融资约483.5亿美元,占全球82%,同比增长77%,主导地位进一步强化。其优势在于完善产业生态,SpaceX、Planet Labs、Rocket Lab等与NASA、Space Force高效互动,形成技术、市场、政策正向循环。预计中期内保持较高水平,领先地位短期难以撼动。
中国融资24.2亿美元,占比约4.1%,较2024年的33亿美元下降约27%。头部企业大额融资集中在2023~2024年,2025年处于资金消耗期,缺少超大额单轮拉动。资金来源以政府引导资金、地方国有资本和国内市场化私募为主,外资参与度极低,更偏向液体火箭等硬技术研发。
德国融资17.2亿美元,欧洲第一、全球第三,同比增长约58%,主要靠运载火箭和卫星制造初创企业驱动。
印度融资14.2亿美元,全球第四,同比增长约296%。政府推进市场化改革,ISRO商业化转型加快,Skyroot、Agnikul等本土企业获资本认可。
英国融资8.1亿美元,全球第五、欧洲第二,同比增长约191%,凭借成熟产业基础、活跃风投生态和政策支持,成为欧洲重要融资中心。
此外,日本融资5.7亿美元,同比增长约278%;葡萄牙、意大利、比利时也大幅跃升,但基数较低,绝对增量有限。
五、
资本退出情况
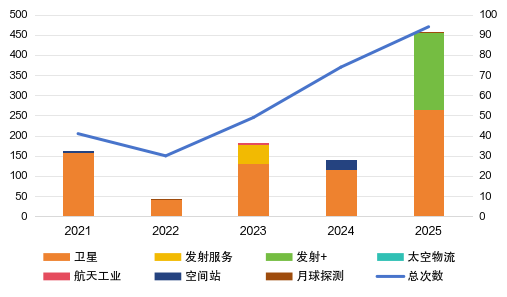
图5 2021—2025年全球航天企业并购事件数量与交易规模变化
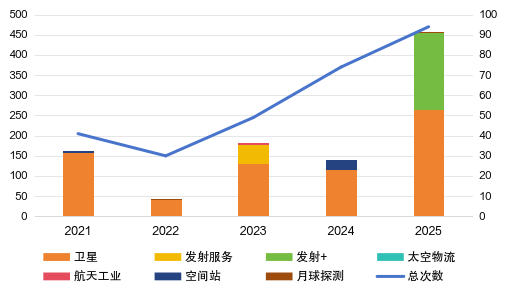
2025年全球商业航天并购市场量价齐创新高:全年94起,交易规模456.23亿美元。MDA收购SatixFy、Rocket Lab并购Mynaric、Firefly收购SciTec等案例相继完成,成熟企业加速产业链纵向整合,战略协同诉求超越纯财务回报。五年走势波动向上:2021年41起、159.57亿美元;2022年降至30起、42.60亿美元;2023年反弹至49起、179.94亿美元;2024年数量升至74起、总额降至140.32亿美元;2025年全面刷新纪录。赛道结构从卫星主导转向全产业链覆盖:2021至2022年卫星占比超97%;2023年发射服务增至48.06亿美元;2024年空间站突破至23.25亿美元;2025年发射综合服务以190.10亿美元成为第二大赛道,卫星虽以265.29亿美元领跑但占比降至约58%,月球探测、航天物流等前沿赛道也开始进入整合。并购突破与战略投资扩张高度呼应,产业资本正加速推动行业从初创驱动向成熟产业整合转型。
IPO方面,2025年全年8起,募资约35.65亿美元,同比增长约76%。数量较2024年的12起收缩,但单笔规模显著扩大,反映上市标的质量要求趋严。2021年受SPAC热潮驱动达145亿美元峰值,2022至2023年降至约17亿和8亿美元;2024年起回暖,2025年进一步巩固。结构上,2021至2024年卫星赛道占比超90%,2025年卫星募资17.10亿美元、占比降至约48%,发射综合服务8.68亿美元、发射服务5.46亿美元、空间站4.40亿美元,三者合计首次超过50%,标志资本化进程从卫星核心向全产业链上市路径演进,行业成熟度持续提升。
六、
特点分析
2025年全球商业航天并购整合明显活跃,大型卫星运营商、防务集团和科技企业纷纷通过战略并购切入或深化布局,十亿美元级以上案例频现,卫星通信、对地观测和地面设备领域最为突出。行业门槛大幅提升,头部企业凭借规模化成本、资产协同和客户谈判能力加深壁垒,中小创业公司空间收窄,被并购或成为供应链伙伴成为现实路径。
国防需求成为融资热点。地缘政治紧张推动各国加大商业航天国防投入,美国、欧洲及亚太多国加快采购侦察卫星、军事通信星座和空间态势感知系统,商业企业凭借灵活交付和低成本优势切入传统国防市场。国防合同提升收入确定性并增强融资能力,预计国防驱动型融资将保持活跃。
新兴市场崛起,多极化格局加速形成。印度、日本爆发式增长,虽与美国差距悬殊但动能强劲,反映政策宽松、初创生态成熟和国际资本关注提升。葡萄牙、意大利、比利时等欧洲中小国家融资大幅跃升,中东增长逾两倍。资本正从高度集中于美国向更多元区域分散,有望在中长期重塑全球竞争格局。
七、
小结
2025年全球商业航天私募融资规模创历史新高,主要由少数超大型交易驱动,头部集中趋势显著;战略投资和并购的大幅增长推动融资结构的变化,体现出行业在经历早期快速扩张后,正逐步进入存量整合与价值优化阶段;区域集中度依然较高,美国市场份额占据主导;欧洲整体大幅回升,印度、日本的新兴企业融资增速突出;分发层融资增速大幅领先行业整体,卫星数据价值加速兑现。
展望未来,整合后的行业格局将更为集中,头部大型企业的竞争优势将进一步放大,中小创业公司的发展路径将更多趋向于技术差异化和垂直细分市场的深耕,如何在资本效率和技术创新之间找到最优平衡,将是各参与方共同面临的核心命题。
SpaceX 拟收购全美 800MHz 低频频谱,叠加 FCC 批准的 1.5 万颗手机直连卫星星座,入局美国移动运营市场,消息引发本土电信运营商股价大跌。
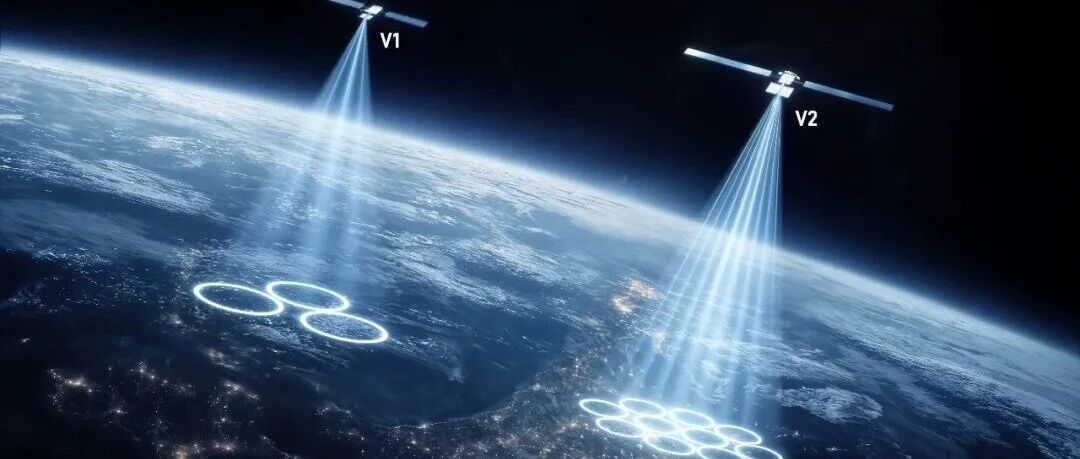
2026 年 10 月 8 日 SpaceX 计划收购 800MHz 低频频谱,待 FCC 审批,用于星链移动,搭配原有 2GHz 频段,强化室内穿透与覆盖,打造天地混合通信网络。
吉莱特卫星网络斩获总价值 3800 万美元多份合同,含 SkyEdge IV 平台订单及秘鲁 Pronatel 电信项目,将升级当地基础设施,项目 2027 年年中完工并运营 7 年。